Willkommen zum ersten Teil unserer Blogreihe über evidenzbasiertes Anlegen. Wir zeigen Ihnen auf Basis der modernen Kapitalmarktforschung, was Faktoren sind und wie sie als Rendite-Motor im Portfolio wirken können.
Vorab kurz erklärt:
- Marktneutral investieren: Sie kaufen den Markt genau spiegelbildlich zur Wirtschaft. Ist eine Firma wie Nvidia (mit Stand 10.09.2026 das größte Unternehmen nach Börsenwert [Marktkapitalisierung]) doppelt so viel wert wie eine andere Firma, gewichtet der Index sie auch entsprechend doppelt so hoch.
- Wichtige regulatorische Ausnahme: Ganz so einfach ist es in der Praxis europäischer Fonds nicht. Nach den sogenannten UCITS-Regeln darf das Gewicht eines einzelnen Unternehmens in einem Publikumsfonds maximal 10 % betragen. Zudem dürfen alle Unternehmen, die jeweils mehr als 5 % des Index ausmachen, zusammen maximal 40 % des gesamten Indexgewichts einnehmen. Große Indexanbieter wie MSCI nutzen bei ihren regelmäßigen Überprüfungen sogar noch strengere interne Puffergrenzen (9 % Einzelgrenze und 36 % Gesamtgrenze), um ständige, kleinteilige Anpassungen bei geringen Marktbewegungen zu vermeiden.1
- Marktkapitalisierung: Der Gesamtwert aller Aktien eines Unternehmens (Aktienanzahl mal aktuellem Kurs).
- Faktor-Investing: Bestimmte Aktiengruppen schneiden langfristig besser ab als der Durchschnitt. Diese Eigenschaften nennt man „Faktoren“.
- Alltagsbeispiel: Faktorneutral bedeutet, Sie kaufen von jedem Stand gleich viel Gemüse. Faktor-Investing bedeutet: Sie wissen aus wissenschaftlichen Studien, dass Bio-Gemüse von kleinen regionalen Bauernhöfen langfristig nahrhafter ist – also kaufen Sie bewusst mehr davon ein, behalten aber trotzdem den Überblick über den gesamten Markt im Blick.
- Equity-Premium: Der langfristige Renditevorsprung von Aktien gegenüber einem risikoarmen Geldmarkt als Belohnung für das Durchhalten von Kursschwankungen.
- Alltagsbeispiel: Das Prinzip gleicht dem Unterschied zwischen Angestelltengehalt und Selbstständigkeit. Ein Angestellter hat absolute Planbarkeit, aber ein gedeckeltes Einkommen. Ein selbstständiger Unternehmer trägt das Risiko schwankender Einnahmen, wird dafür langfristig in der Regel aber mit einem deutlich höheren Einkommen belohnt. Das Equity-Premium ist am Finanzmarkt genau diese „Unternehmer-Prämie“ für das Tragen der wirtschaftlichen Schwankungen.
Was genau ist Faktor-Investing?
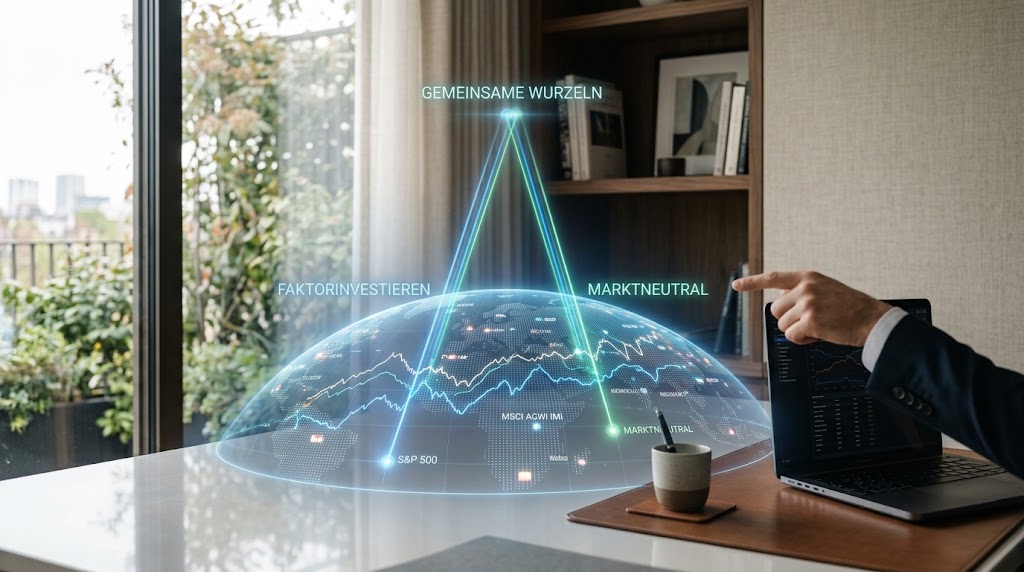
Faktorbasiertes Investieren in Aktien – oft auch als Smart Beta Investing bezeichnet – richtet sich auf Wertpapiere mit bestimmten, empirisch und wissenschaftlich nachgewiesenen Eigenschaften aus. Dieser Ansatz beruht auf dem gezielten Übergewichten von Faktorprämien in einem Aktienportfolio relativ zu einer marktneutralen Gewichtung. Ein solches Vorgehen beschert Anlegern langfristig wahrscheinlich – aber selbstverständlich nicht gesichert – höhere Renditen.
Das Equity-Premium (die Aktienmarktrendite) bildet die bekannteste Faktorprämie. Dieser Renditevorsprung ist jedoch untrennbar mit dem Schwankungsrisiko des Aktienmarktes verbunden. Renditen sind am Kapitalmarkt immer Kompensation für das eingegangene Risiko.
Der Ausgangspunkt: Abbildung des globalen Gesamtmarkts
Basis des evidenzbasierten Investierens ist ein marktneutrales Portfolio, das den Weltaktienmarkt nahezu vollständig abbildet. Vergleichbare Indizes sind der MSCI ACWI IMI (der rund 99 % der globalen Marktkapitalisierung abdeckt) oder der FTSE All-World (Stand: September 2026 ca. 90 %).
Die folgende Grafiken veranschaulichen diese geografische Verteilung nach Börsenwerten:
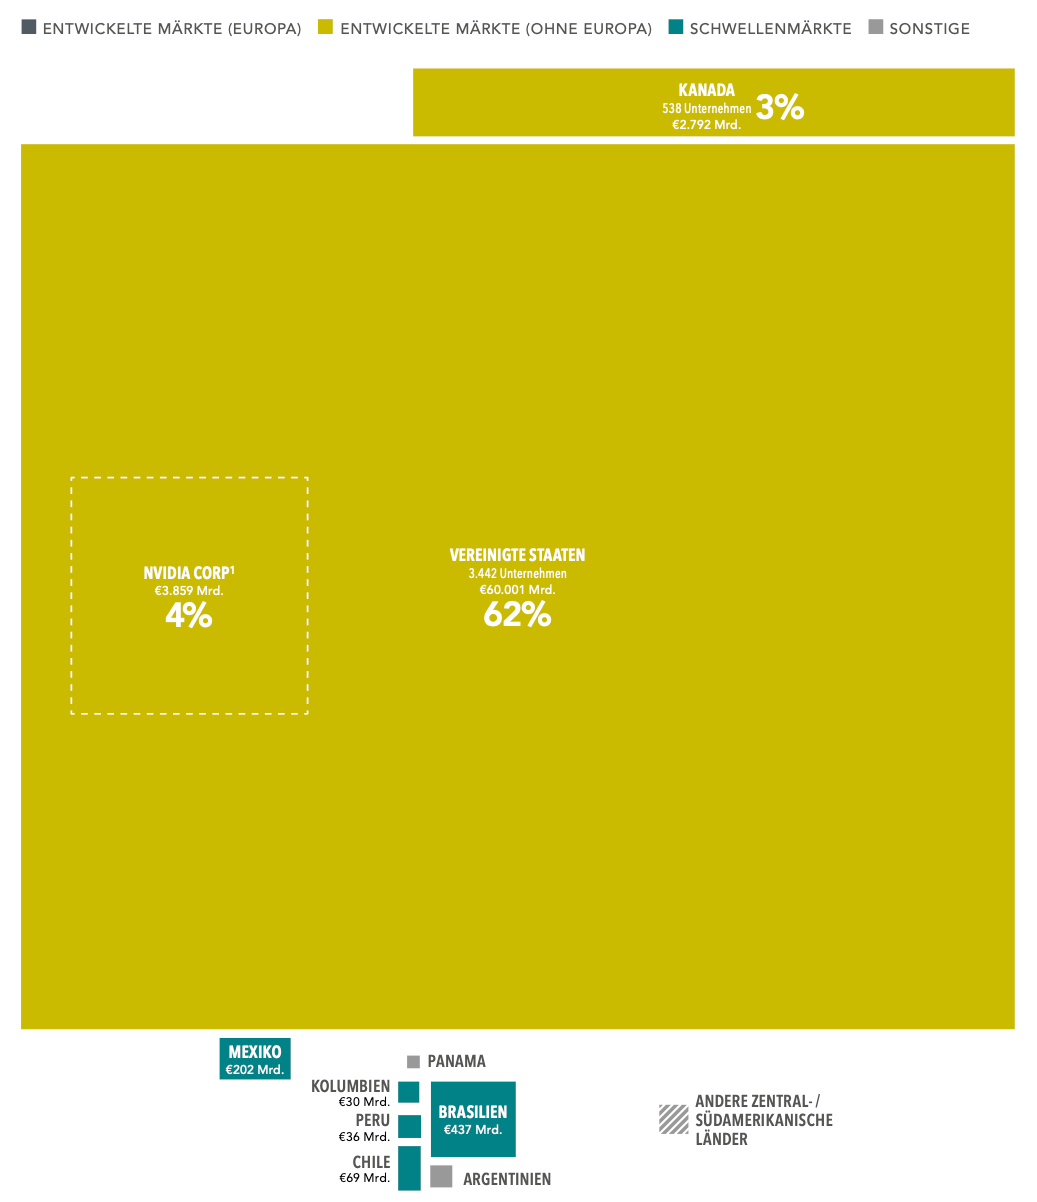
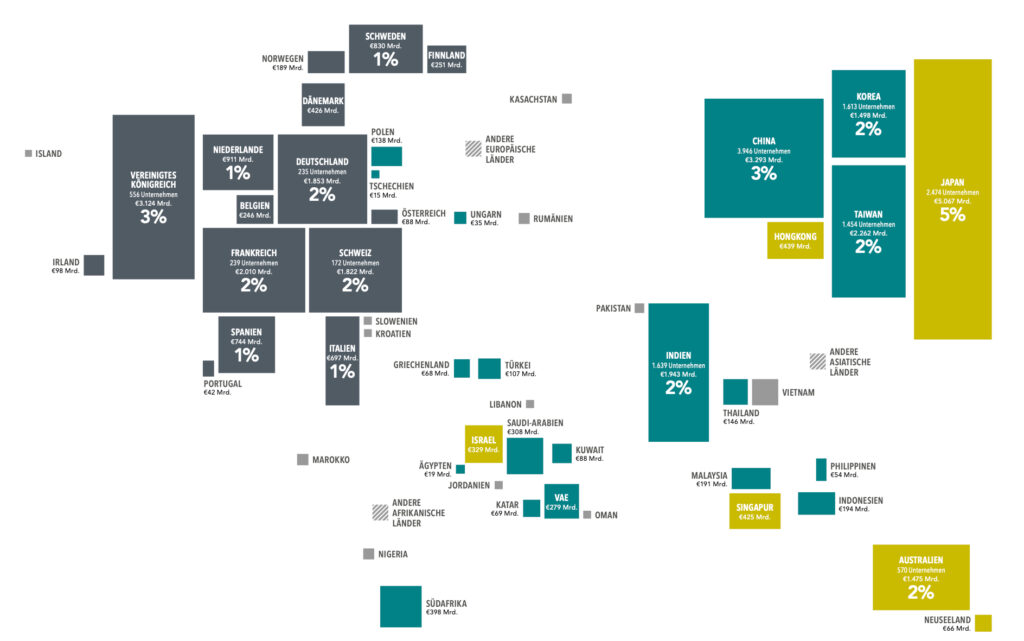
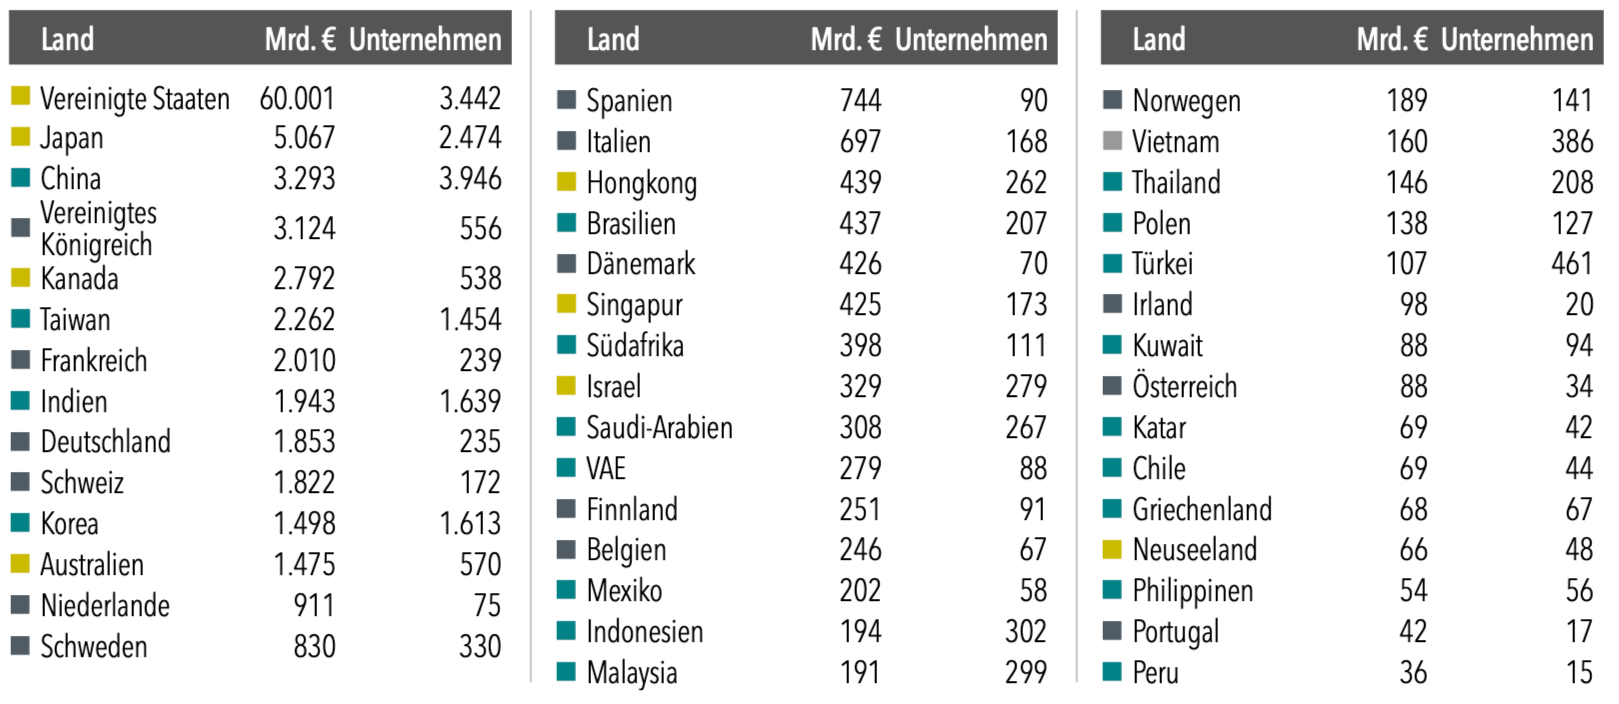
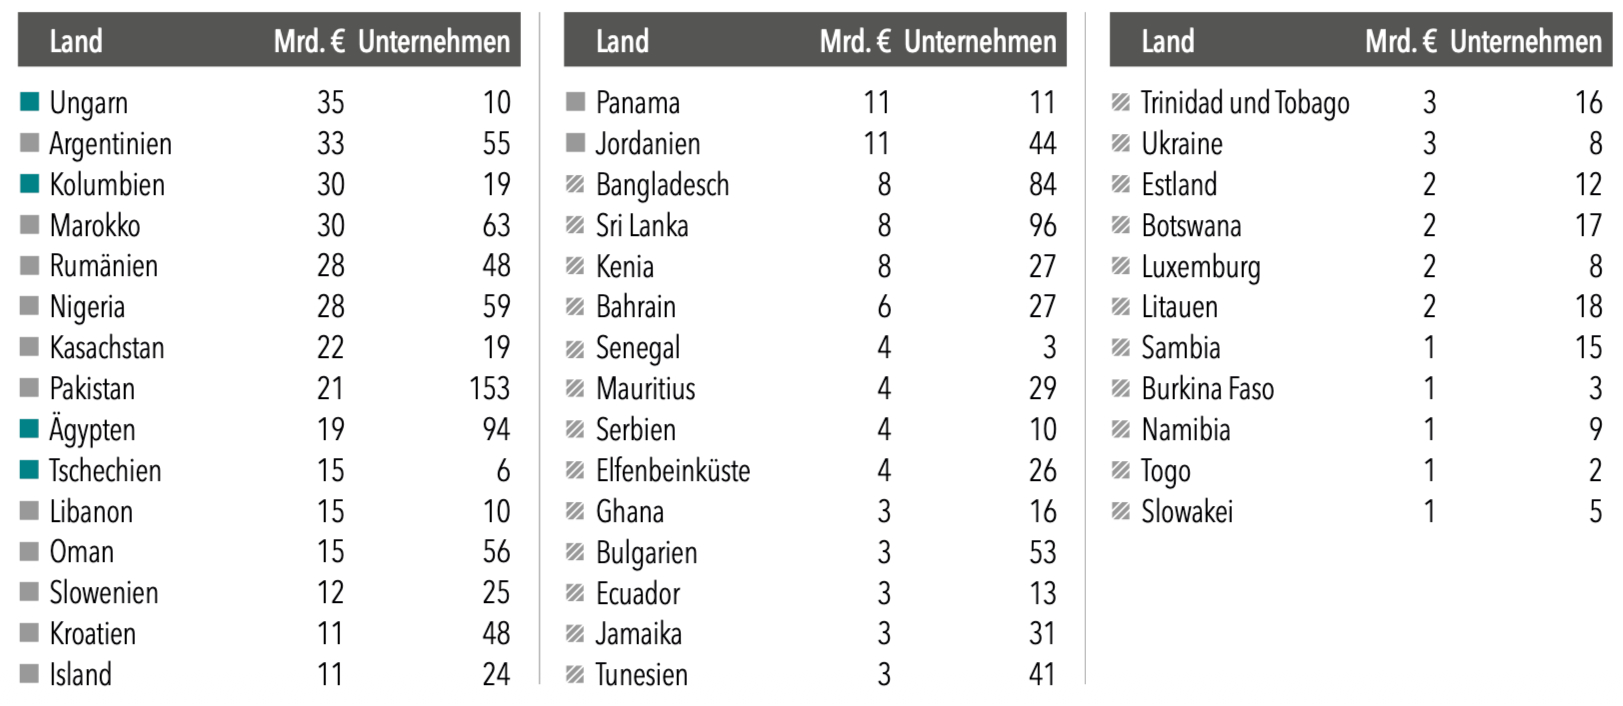
Quelle: Dimensional Fund Advisors.
Zwei Säulen des Erfolgs: Langfristigkeit und Gesamtmarkt
Beim tieferen Verständnis von Faktor-Investing sind zwei Aspekte von zentraler Bedeutung: absolute Langfristigkeit und der exklusive Blick auf ganze Anlageklassen (Assetklassen).
Je kürzer der Zeitraum, desto stärker werden Rendite und Risiko von statistischem Rauschen („Noise“) überdeckt. Als „Noise“ werden unsystematische, allgemeine oder unternehmensspezifische (sogenannte idiosynkratische) Einflüsse auf Wertpapiere bezeichnet. Ein anschauliches Beispiel für ein solches Rauschen wäre der Unfalltod des Vorstandsvorsitzenden eines Unternehmens und dessen kurzfristige Auswirkung auf die Aktienrendite. In der kurzen Frist bestimmen unvorhersehbare Ereignisse die Kurse, nicht die zugrunde liegenden langfristigen Faktoren.
Faktoren wirken daher nur auf der Ebene der gesamten Assetklasse ausreichend zuverlässig, nie bei Einzelwerten. Ein konkretes Beispiel: Kleinere Unternehmen (Small Caps) erzielen langfristig statistisch höhere Renditen als große Konzerne (Large Caps). Das bedeutet ausdrücklich nicht, dass eine einzelne kleine Firma in den nächsten zwölf Monaten, Jahren oder selbst zwei Jahrzehnten eine höhere Rendite erzielt. Erst durch maximale Streuung über die Anlageklasse hinweg gleicht sich das Rauschen aus, sodass der Rendite-Motor zuverlässig arbeiten kann.
Fazit
Wie in den kommenden Teilen dieser Reihe näher ausgeführt werden wird, gewichten wir einige spezifische Marktsegmente des globalen Aktienmarkts stärker, sofern sich Mandanten für eine Faktorstrategie entschieden haben. Dazu nutzen wir wissenschaftlich dokumentierte Faktorprämien.
Faktorprämien sind dauerhafte Strukturmerkmale im Aktienmarkt, die systematisch Risiko und Ertrag bestimmen. Damit weichen wir von einfachen Indexfonds/ETFs ab, die rein nach der Marktkapitalisierung gewichten. Mit diesem regelbasierten Ansatz wetten wir nicht gegen den Markt, sondern optimieren Ihr Portfolio langfristig wissenschaftlich fundiert und ökonomisch sinnvoll.
Ausblick
Im nächsten Teil unserer Reihe betrachten wir das marktkapitalisierungsgewichtete Investieren als gängige Alternative und zeigen, dass es sich hierbei keineswegs um zwei getrennten Welten handelt.
Quelle
Wichtiger rechtlicher Hinweis: Die im Rahmen dieser Blogreihe bereitgestellten Inhalte dienen ausschließlich der allgemeinen Information und allgemeinen Aufklärung über wissenschaftliche Kapitalmarktmechanismen. Sie stellen ausdrücklich keine Anlageberatung, keine steuerliche Beratung und keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Jedes Investment am Aktienmarkt ist mit Risiken bis hin zum Totalverlust verbunden. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Erträge.