Im ersten Teil unserer Reihe haben wir die theoretischen Grundlagen des Faktor-Investings kennengelernt und gesehen, dass Renditen am Kapitalmarkt immer Risikoprämien sind. Im zweiten Teil widmen wir uns der gängigsten Alternative: dem marktkapitalisierungsgewichteten, also faktorneutralen Investieren. Wir zeigen Ihnen, wie diese neutrale Marktgewichtung aussieht, warum sie über reale Instrumente zugänglich ist und warum beide Ansätze im Kern enge Verwandte sind.
Vorab kurz erklärt:
- Marktneutral (Marktkapitalisierungsgewichtet): eine Anlagestrategie, bei der man das Portfolio nach dem echten Börsenwert der Unternehmen ausrichtet. Man kauft den globalen Markt als direkte Abbildung so, wie er gewichtet ist. Große Länder und Konzerne haben automatisch ein hohes Gewicht, kleine ein geringes.
- Schwellenländer (Emerging Markets): aufstrebende Wirtschaftsnationen wie China, Brasilien oder Indien, die derzeit mit 24 Ländern rund 12 Prozent des investierbaren globalen Aktienmarktes ausmachen.
- All-Cap (von engl. „All Capitalizations“): ein Begriff für Fonds oder Indizes, die Unternehmen aller Größenklassen gleichzeitig beinhalten – von Weltkonzernen (Large Caps) über mittelgroße Betriebe (Mid Caps) bis zu kleineren Aktiengesellschaften (Small Caps).
- Renditetreiber: die grundlegenden ökonomischen Kräfte, die dafür sorgen, dass eine Geldanlage überhaupt Gewinn abwirft.
Das marktneutral gewichtete Investieren als Basis
Wer keine Faktoren übergewichten möchte und weltweit in alle rund 9.000 handelbaren Unternehmen (verteilt auf 23 Industrieländer und 24 Schwellenländer) investiert, wählt ein „marktneutrales“ Aktienportfolio auf der Basis marktkapitalisierungsgewichteter Indizes. In einem solchen Portfolio spiegelt sich das unveränderte Gewicht der globalen Börsenlandschaft wider. Betrachtet man den allumfassenden Weltindex MSCI ACWI IMI, welcher sowohl Industrie- als auch Schwellenländer enthält, liegt der USA-Anteil derzeit bei etwa 61 % und der Schwellenländeranteil (24 Länder) bei ca. 12 % (Stand: 31.08.2026).1
Ein Praxisbeispiel für die marktneutrale Umsetzung ist der Vanguard FTSE Global All-Cap ETF, der rund 98 % des investierbaren globalen Aktienmarktes abdeckt und Anfang September 2026 ca. 6.500 Unternehmen umfasst. Die Ländergewichtung der USA ca. 58 %, während das Gewicht der zehn größten Unternehmen bei ca. 21 % liegt. Zum Verständnis: Während wissenschaftliche Indizes oft nur rein theoretische Rechenmodelle darstellen, macht ein solcher All-Cap-ETF die Ertragskraft von Tausenden Unternehmen weltweit über ein einziges Instrument in der realen Praxis investierbar.
Aber auch bei dieser markt-/faktorneutralen Basisversion stellt sich die Frage, ob man von der reinen Marktkapitalisierung abweichen sollte, um starke nationale oder regionale Klumpenrisiken im Aktienteil konsequent zu vermeiden oder zumindest abzumildern. Konkret heißt das: Wirft man einen Blick auf den klassischen MSCI World Index, der im Gegensatz zum All-Cap-Index nur die reinen Industrieländer abbildet, erreicht der US-Aktienmarkt dort einen extrem hohen Anteil von 72,1 % (Stand: August 2026). Dieses länderspezifische Übergewicht gilt es daher im Portfolio ganz bewusst auf ein gesünderes und ausgewogeneres Niveau abzusenken.
Zwei Seiten derselben Medaille
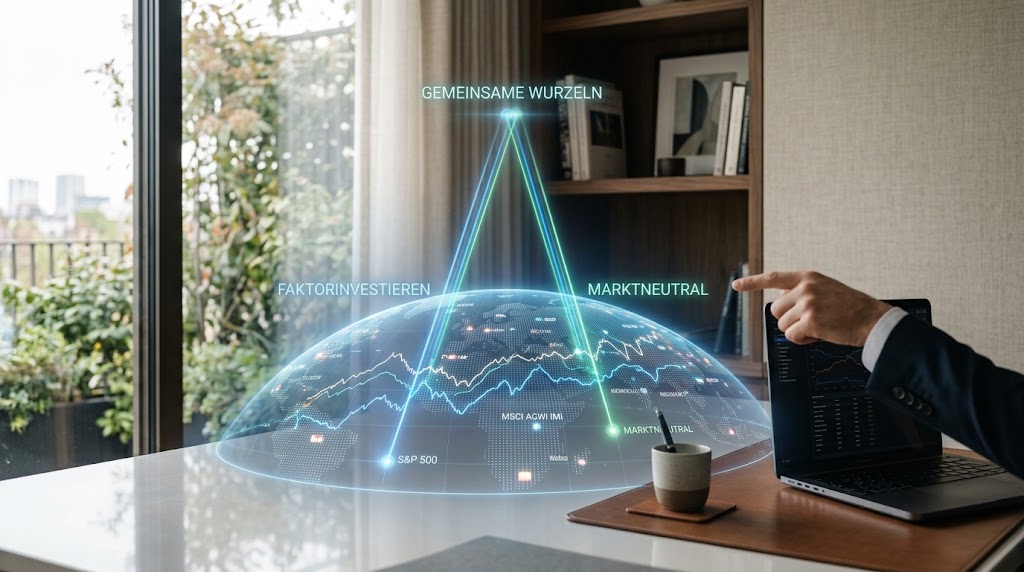
Die Renditetreiber sind sowohl beim Faktor-Investing als auch beim marktneutralen Portfolio-Ansatz etwa zu 70 bis 80 % identisch. Der Grund hierfür ist die Marktprämie (= Belohnung für das eingegangene Aktienmarktrisiko), also dass das Equity-Premium (Aktienprämie) in beiden Fällen die Basis bildet. Es handelt sich bei beiden Investitionsformen also nicht um zwei getrennte Welten, sondern lediglich um zwei verschiedene Konzepte, wie man im globalen Aktienmarkt investiert ist und ob man ein Teilsegment des Aktienmarkts (Faktoren) übergewichtet oder eben nicht.
Die sechs Kernfaktoren der modernen Kapitalmarktforschung
Dass sich die Nutzung von Faktorprämien langfristig positiv auf die erwartete Aktienrendite auswirkt, konnte die Kapitalmarktforschung anhand von Regressionsanalysen belegen. Mit diesem statistischen Verfahren können die ursächlichen Faktoren der Rendite eines Portfolios präzise identifiziert werden. Zudem lässt sich mit ihm die statistische Wahrscheinlichkeit berechnen, inwiefern ein Ursache-Wirkungs-Zusammenhang rein zufällig oder mathematisch signifikant ist.
Die bekanntesten Faktoren, die systematische Auswirkungen auf Rendite und Risiko haben, sind
- die Small-Size-Prämie (auch bekannt als Small-Cap-Prämie oder kleine Unternehmensgröße),
- die Value-Prämie (der Bewertungseffekt bzw. „Preiswürdigkeitsfaktor“),
- die Quality-Prämie (betriebswirtschaftlich besonders profitable Unternehmen),
- die Momentum-Prämie (Ausnutzung des verzögerten Reaktionseffekts bei Trends),
- die Low-Volatility-Prämie (Aktien mit geringerer Kursschwankung),
- die Low-Asset-Growth-Prämie (in der Praxis oft Investment-Prämie oder geringere Investitionsausgaben genannt),
Je höher die Ausprägung dieser Faktoren ist, desto höher ist tendenziell die zu erwartende – aber selbstverständlich nicht garantierte – langfristige Rendite bzw. risikoadjustierte Rendite.
Häufige Frage aus der Praxis: Was ist mit Dividenden-Strategien?
Bei einer sogenannten Dividendenstrategie kauft man gezielt Aktien von Unternehmen, die regelmäßig einen Teil ihres Gewinns direkt an die Anlegenden ausschütten (die sogenannte Dividende). Wirtschaftswissenschaftlich gesehen ist eine hohe Ausschüttung jedoch kein eigenständiger Erfolgsfaktor und bringt beim Risiko oder der Rendite keine systematischen Vorteile. Im Gegenteil verursacht dieser Ansatz oft unnötige Steuern sowie höhere Handelskosten und verengt das Anlageuniversum grundlos. Zudem überschneiden sich Dividendentitel stark mit den Faktoren Value (Substanzwerte) und Quality (Qualitätsunternehmen), die wir in einem evidenzbasierten Anlagekonzept ohnehin schon viel präziser und steuereffizienter abbilden.
Ausblick
Im nächsten Teil unserer Reihe werden wir diese rein wissenschaftlichen Herleitungen verlassen und die ersten zwei großen Faktoren praxisnah entschlüsseln: den Größeneffekt (Small Size) und den Bewertungseffekt (Value). Erfahren Sie dann, warum kleinere und vom Markt vernachlässigte Unternehmen historisch oft die besseren Renditebringer waren.
Quelle
- MSCI-Factsheet vom 08.09.2026 (https://www.msci.com/documents/10199/4211cc4b-453d-4b0a-a6a7-51d36472a703): „The MSCI ACWI Investable Market Index (IMI) captures large, mid and small cap representation across 23 Developed Markets (DM) and 24 Emerging Markets (EM) countries […]. With 8,162 constituents, the index is comprehensive, covering approximately 99% of the global equity investment opportunity set.“ ↩︎
Wichtiger rechtlicher Hinweis: Die im Rahmen dieser Blogreihe bereitgestellten Inhalte dienen ausschließlich der allgemeinen Information und allgemeinen Aufklärung über wissenschaftliche Kapitalmarktmechanismen. Sie stellen ausdrücklich keine Anlageberatung, keine steuerliche Beratung und keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Jedes Investment am Aktienmarkt ist mit Risiken bis hin zum Totalverlust verbunden. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Erträge.