Nachdem wir in den ersten beiden Teilen die Grundlagen und die marktneutrale Basis des globalen Aktienmarktes beleuchtet haben, steigen wir heute tiefer in die Praxis ein. Wir schauen uns zwei grundlegende Eigenschaften von Unternehmen an, die langfristig für eine Mehrrendite im Depot sorgen können: die Small-Size-Prämie und die Value-Prämie. Erfahren Sie, warum kleinere und preiswertere Unternehmen wissenschaftlich gesehen langfristig bessere Ertragschancen bieten.
Vorab kurz erklärt:
- Small Caps & Large Caps: die Einteilung von Aktiengesellschaften nach ihrer Börsengröße. Large Caps sind gigantische Weltkonzerne, Small Caps sind kleinere, oft hochspezialisierte Unternehmen.
- Value-Aktien (Substanzwertaktien): Aktien, die im Verhältnis zu ihren echten Gewinnen und Buchwerten einen niedrigen Börsenkurs aufweisen und daher an der Börse relativ preiswert sind.
- Beispiel: Unternehmen aus der Industrie-, Energie- oder Telekommunikationsbranche. Diese besitzen oft gewaltige Sachwerte in ihren Bilanzen und erwirtschaften stabile Erträge. Da sie aber keine extremen Wachstumssprünge mehr machen, zahlen Investoren an der Börse keine hohen Bewertungsaufschläge. Ihr Aktienkurs ist daher im Verhältnis zum realen inneren Wert der Firma sehr günstig.
- Kurs-Buchwert-Verhältnis (KBV): eine klassische Kennzahl zur Bewertung einer Aktie. Sie setzt den aktuellen Börsenpreis einer Aktie ins Verhältnis zu dem Wert, der für diese Aktie tatsächlich in den Büchern des Unternehmens steht (Substanzwert). Ein niedriges KBV deutet auf eine optisch günstige Value-Aktie hin.
- Fixkostendegression: der betriebswirtschaftliche Effekt, dass die festen Dauerkosten (wie Miete oder Verwaltung) pro Stück sinken, sobald ein Unternehmen eine größere Menge produziert. Große Konzerne halten dadurch ihre Kosten pro Einheit niedrig und maximieren Gewinne, während kleinere Firmen diesen Vorteil bei geringeren Stückzahlen kaum nutzen können.
Small-Size-Prämie (Small-Cap-Prämie)
Der Weltaktienmarkt besteht aus kleinen, mittleren und großen Unternehmen (Small Caps, Mid Caps und Large Caps). Gemessen wird die Größe eines Unternehmens anhand seiner Marktkapitalisierung – und ausdrücklich nicht anhand betriebswirtschaftlicher Kriterien wie Umsatz oder Bilanzsumme.
Die Marktkapitalisierung wird durch die Multiplikation des Aktienkurses und der Anzahl der umlaufenden Aktien berechnet und bildet so den Marktwert des Eigenkapitals des Unternehmens ab. Das bedeutet: Es zählt für diesen Faktor ganz bewusst der reine Gesamtwert aller Aktien an der Börse – und keineswegs der Marktwert des Gesamtkapitals, bei dem auch alle Schulden und Bankkredite der Firma mit eingerechnet würden.
Die Small-Size-Prämie ist von allen Faktorprämien intuitiv am leichtesten zu verstehen. Kleinere Unternehmen und deren Aktien weisen ein wesentlich höheres operatives Risiko auf als große Konzerne. So erhalten sie von den Banken generell schlechtere Kreditkonditionen, verfügen meist über ein kleineres Produktsortiment und leiden unter einer weniger effizienten Fixkostendegression. Kurzum: Sie sind wirtschaftlich deutlich fragiler.
Für Anlegende verwandelt sich dieses höhere Risiko kleinerer Firmen aber in einen Vorteil: An der Börse führt das erhöhte Risiko dauerhaft zu einem günstigeren Einkaufspreis dieser Aktien. Dieser niedrigere Einstiegspreis ist der eigentliche Treiber für die langfristige Mehrrendite.
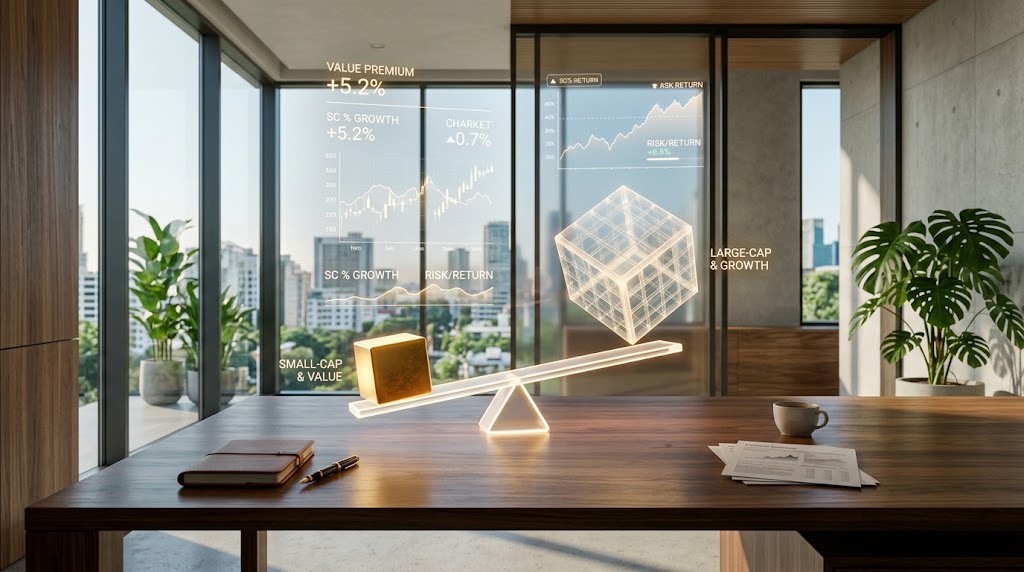
Die wissenschaftliche Praxis knüpft hieran jedoch eine entscheidende Bedingung: Während Small Caps als Gruppe historisch eine Prämie erzielt haben, bietet das isolierte Betrachten der Unternehmensgröße oder eines niedrigen Kurs-Buchwert-Verhältnisses eines einzelnen Unternehmens keine Erfolgsgarantie. Der Preis und die Größe allein sagen nichts über die künftige Wertentwicklung aus. Die wahren Renditetreiber sind jene kleinen Unternehmen, die eine günstige Bewertung mit einer hohen Profitabilität – sprich einer gesunden Bilanz und einem starken Cashflow – verbinden. Präzise formuliert besagt die Small-Size-Prämie daher, dass kleine, substanz- und profitabilitätsstarke börsennotierte Unternehmen im langfristigen Durchschnitt höhere Aktienrenditen produzieren als große Unternehmen bzw. der Gesamtmarkt.
Value-Prämie
Die Value-Prämie ist die wohl bekannteste und legendärste Faktorprämie. Value-Aktien (Substanzwertaktien) – in der wissenschaftlichen Literatur wird der Value-Faktor oft präziser als „Low Relative Price“ oder „Low Relative Valuation“ definiert – sind Aktien, die in Relation zu betriebswirtschaftlichen Größen wie Gewinn und Bucheigenkapital einen niedrigen Aktienkurs aufweisen, also relativ „preiswert“ sind.
Ihr Gegenstück sind sogenannte Growth-Aktien (Wachstumsaktien), die im Vergleich einen verhältnismäßig hohen Aktienkurs besitzen und somit an der Börse „teuer“ bewertet sind.
Der Value-Effekt wird überwiegend durch die Verwendung von Buchhaltungskennzahlen erfasst. Das bietet den Vorteil, dass sich die Auswahl konsequent an harten Bilanzfakten statt an vagen Marktprognosen orientiert. Dieser systematische Ansatz schützt Anlegende vor emotionalen Überbewertungen an den Märkten. Zudem ist der Value-Effekt bei Small Caps nachweislich stärker ausgeprägt als bei Large Caps.
Ausblick
Im nächsten Teil unserer Reihe widmen wir uns zwei weiteren wissenschaftlich dokumentierten Faktoren des globalen Aktienmarktes. Erfahren Sie, warum die betriebswirtschaftliche Rentabilität (Quality-Prämie) und bestehende Markttrends (Momentum-Prämie) eine evidenzbasierte Anlagestrategie sinnvoll ergänzen.
Wichtiger rechtlicher Hinweis: Die im Rahmen dieser Blogreihe bereitgestellten Inhalte dienen ausschließlich der allgemeinen Information und allgemeinen Aufklärung über wissenschaftliche Kapitalmarktmechanismen. Sie stellen ausdrücklich keine Anlageberatung, keine steuerliche Beratung und keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Jedes Investment am Aktienmarkt ist mit Risiken bis hin zum Totalverlust verbunden. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Erträge.