In den letzten fünf Teilen dieser Reihe haben wir die Fundamente des Faktor-Investings entschlüsseln können und gesehen, wie Faktoren wie Unternehmensgröße, Preiswürdigkeit, Profitabilität, Markttrends, Schwankungsarmut und Investitionsverhalten als Rendite-Motoren wirken. Zum Abschluss blicken wir auf die reale Umsetzung: Wie werden diese einzelnen Erkenntnisse zu einem funktionierenden Gesamtportfolio im Depot zusammengesetzt?
Vorab kurz erklärt:
- Portfolio-Konstruktion: das präzise Mischen einzelner Faktoren in einem echten Depot, damit diese sich nicht gegenseitig stören, sondern ein stabiles Gesamtsystem bilden.
- Asset-Allokation: die grundlegende Aufteilung Ihres Vermögens in einen renditeorientierten Teil (Aktien) und einen risikofreien Stabilitäts-Anker (Anleihen).
- Tilt (Übergewichtung): die bewusste Abweichung vom normalen Marktgewicht, um bestimmte Faktorprämien stärker zu betonen.
Zur Nutzung der Faktorprämien in der Portfoliokonstruktion
Um den langfristigen Renditevorsprung von Faktorprämien durch ein gezieltes Übergewichten zu ernten, müssen im Gegenzug andere Marktsegmente relativ zur marktneutralen Basis untergewichtet werden. Da das Anlagekapital im Depot in der Summe immer exakt 100 Prozent ergeben muss, gleicht der Schritt weg von der marktneutralen Basis einer Waagschale: Wer an einer Stelle übergewichtet, muss an anderer Stelle verzichten. Beispiel: Wer das Value-Premium (Substanzwertaktien gegenüber Growth-Aktien) realisieren möchte, untergewichtet im Gegenzug Large-Growth- und Small-Growth-Aktien.
Um den Größenfaktor (Size) im Depot zu nutzen, lässt sich das weltweite Aktienuniversum von rund 9.000 Einzeltiteln exakt hälftig einteilen: in 4.500 Großkonzerne (Large Caps) und 4.500 kleinere Unternehmen (Small Caps). Klassische MSCI-Indizes erfassen den Größenfaktor jedoch nur sehr schwach, weil sie den Markt starr nach diesem Schema aufteilen und nicht eine 30/40/30-Aufteilung mit einer „neutralen Zone“ in der Mitte wählen. Das breite Universum des MSCI World IMI mit mehr als 5.000 Titeln folgt beispielsweise einer starren 70/15/15-Aufteilung. Das bedeutet: Große Konzerne dominieren mit 70 Prozent den Index, während die kleinen Unternehmen (Small Caps) lediglich die untersten 15 Prozent des Gewichts ausmachen. Dadurch geht der eigentliche Größeneffekt im Depot fast vollständig unter.
Gleiches gilt für Value und Growth. Zur prinzipiellen Veranschaulichung kann man gedanklich von einer vereinfachten 50/50-Aufteilung ausgehen. Eine Value-Übergewichtung ließe sich in diesem theoretischen Modell dadurch umsetzen, dass man aus einem Index wie dem MSCI ACWI IMI die 1.000 „teuersten“ Growth-Aktien herausfiltert. Der modifizierte Index hätte automatisch einen Value-„Tilt“.
In der Praxis ist es jedoch nicht so einfach. Bei einer starren 50/50-Aufteilung wären Branchen ungleich verteilt und es entstünden Klumpenrisiken. Die professionelle Umsetzung erfordert daher hochmoderne, multifaktorielle Optimierungsmodelle.
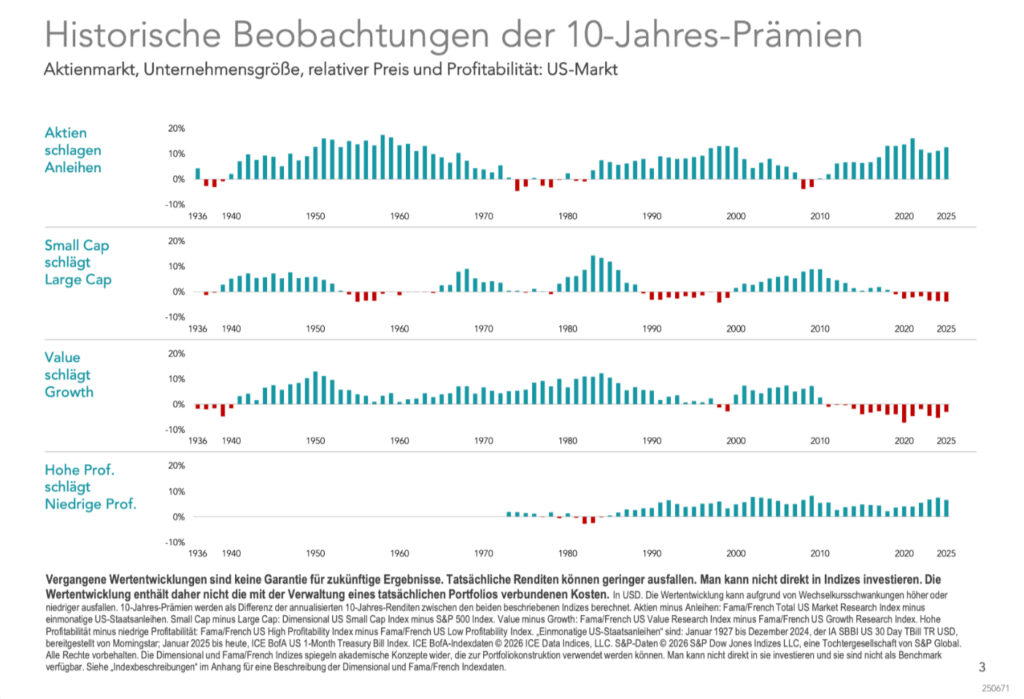
Die folgenden Abbildungen zeigen die 10-Jahres-rollierenden Faktorprämien für den US-Aktienmarkt von 1936 bis 2025 und den europäischen Aktienmarkt von 1984 bis 2025, die einem intuitiv einen sehr guten Eindruck davon vermitteln, dass es sich lohnt, Faktoren überzugewichten, die in einem systematischen und vorteilhaften Zusammenhang zu Rendite und Risiko stehen.
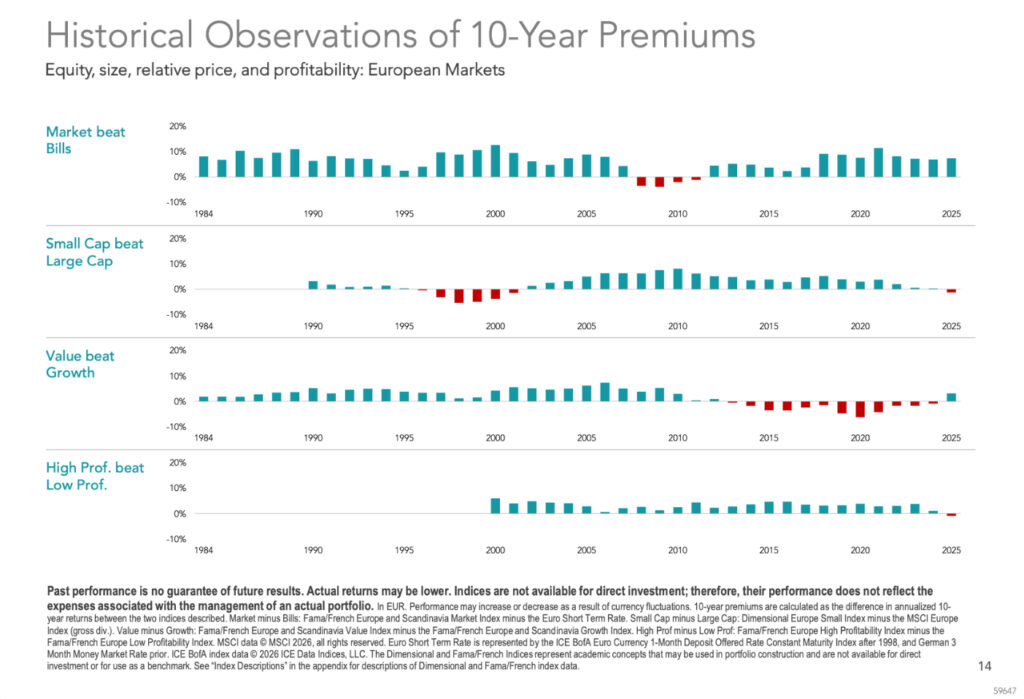
Quelle: Dimensional Fund Advisors.
In beiden Grafiken wird ersichtlich, dass über den gesamten historischen Horizont hinweg deutlich mehr positive blaue Balken nach oben als negative rote Balken nach unten vorhanden sind. Dies bildet die empirische Grundlage für das Faktor-Investing.
Doch die Historie zeigt auch die Kehrseite: Einzelne Faktorprämien können über Jahre hinweg schlechter abschneiden (z. B. Small Caps gegenüber Large Caps). Da sich die Faktoren also nicht alle immer in die gleiche Richtung entwickeln, sollten mehrere Faktoren gleichzeitig genutzt werden. Nur so lässt sich vermeiden, dass ein vorübergehend schlechteres Abschneiden einzelner Faktoren dazu führt, dass man gegenüber einem faktorneutralen Ansatz mittel- und langfristig zurückfällt.
Ein solches Zurückfallen ist phasenweise nie ausgeschlossen. Wer sich als Anleger jedoch einen einzelnen Faktor herauspickt und argumentiert, dieser sei über die letzten zehn Jahre hinweg negativ gewesen, greift zu kurz. Diese verengte Betrachtungsweise verkennt, dass erst das intelligente Zusammenspiel mehrerer Faktoren im Rahmen eines gut austarierten Multifaktor-Ansatzes die Stabilität des Portfolios erhöht. Durch diese wissenschaftliche Streuung über verschiedene Renditetreiber hinweg steigt die statistische Wahrscheinlichkeit erheblich, langfristig erfolgreich am globalen Aktienmarkt zu agieren.
Wichtiger Praxis-Hinweis zu den Grafiken: Bei den hier gezeigten Faktor-Indizes handelt es sich um reine „Forschungsindizes“ für die Wissenschaft. Ebenso wie populäre Marktindizes (z. B. DAX oder MSCI World) sind sie rein rechnerische Konstrukte auf dem Papier. Da ein nackter Index im Labor keine Transaktionskosten, Steuern oder Gebühren kennt, wirft er per se eine leicht höhere Rendite ab als ein realer Fonds im Depot.
Ihr Vorteil in der Praxis: Durch den gezielten Einsatz effizienter Anlageklassenfonds reduzieren wir diese realen Kosten und Quellensteuern auf ein absolutes Minimum. Auf diese Weise kommt das langfristige Renditepotenzial der Faktoren so verlustfrei wie möglich in unseren Mandantendepots an.
Die zwei Schritte zur finalen Ausrichtung Ihres Depots
Wenn wir Ihr Depot final ausrichten, klären wir zuerst gemeinsam, ob Sie faktorneutral oder faktorbasiert investieren möchten. In einem zweiten Schritt legen wir fest, ob eine konservativere oder eine renditeorientiertere Asset-Allokation für Sie ratsam ist. Dies hängt von mindestens zwei Kriterien ab:
- Ihr Mindestanlagehorizont und Ihre Liquiditätspräferenzen: Je länger der Anlagehorizont und je geringer der kurz- bis mittelfristige Liquiditätsbedarf ausfällt, desto eher lassen sich kurzfristige Schwankungen ausgleichen und langfristige Prämien realisieren.
- Ihre individuelle Risikotoleranz: Selbst bei einem langen Anlagehorizont entscheidet am Ende das persönliche Nervenkostüm. Wenn Sie in Abschwungphasen diszipliniert investiert bleiben können, ohne Ihren Seelenfrieden zu verlieren, ist eine renditeorientierte Ausrichtung richtig. Fehlen Ihnen jedoch die emotionalen Kapazitäten für stärkere Schwankungen, ist eine konservativere Struktur stets die bessere Wahl.
Fazit der Blogreihe: Wissenschaft schlägt Bauchgefühl
Mit diesem sechsten Teil schließt sich der Kreis unserer Reihe. Die Erkenntnisse der modernen Kapitalmarktforschung zeigen unmissverständlich: Erfolgreiches Investieren hat nichts mit dem Erraten von Trends, dem Vertrauen auf „Investmentgenies“ oder hektischem Handel zu tun.
Die sauberste Methode ist ein prognosefreier, rein evidenzbasierter Ansatz. Da die Finanzökonomie eine lebendige Wissenschaft ist, schreitet die Forschung im Hintergrund ständig voran. Für uns ist es selbstverständlich, dass wir hier für Sie am Ball bleiben, neue empirische Studien analysieren und unsere Portfoliokonstruktion laufend an den neuesten wissenschaftlichen Konsens anpassen.
Indem wir die Triebkräfte des Marktes – die Faktorprämien – systematisch und exakt auf Ihre persönliche Situation abgestimmt nutzen, schaffen wir die optimalen Voraussetzungen für einen langfristigen Vermögensaufbau – und das ganz ohne Spekulation, aber mit der vollen Kraft der modernen Kapitalmarktforschung.
Wichtiger rechtlicher Hinweis: Die im Rahmen dieser Blogreihe bereitgestellten Inhalte dienen ausschließlich der allgemeinen Information und allgemeinen Aufklärung über wissenschaftliche Kapitalmarktmechanismen. Sie stellen ausdrücklich keine Anlageberatung, keine steuerliche Beratung und keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Jedes Investment am Aktienmarkt ist mit Risiken bis hin zum Totalverlust verbunden. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für zukünftige Erträge.